創業融資はいくら借りる?借入額の決め方を税理士が解説

この記事を書いた人堀 真彰(税理士 / 公認会計士)
はじめに
こんにちは、税理士法人淀川パートナーズの堀です。
「創業融資、結局いくら借りればいいのだろう」——事業計画書を作りながら、この疑問にぶつかる経営者の方は少なくありません。 借りすぎても、少なすぎても、その後の経営に大きな影響が出ます。
この記事では、税理士として創業融資のご相談を受けてきた実務目線で、失敗しない借入額の決め方を解説します。
私たちが創業融資のご相談を受ける中でも、借入額の設定でつまずくケースは大きく2パターンに分かれます。ひとつは、余裕を持たせようとして「多めに借りる」ケース。もうひとつは、返済負担を減らそうとして「少なめに借りる」ケースです。どちらも、事業を始めた後になって「こんなはずでは」という状況を招きやすい失敗パターンです。
なお融資を受けるタイミングや具体的な資金調達方法についてはこちらで解説しています。
目安を知る:創業融資の借入額はどれくらいが一般的か
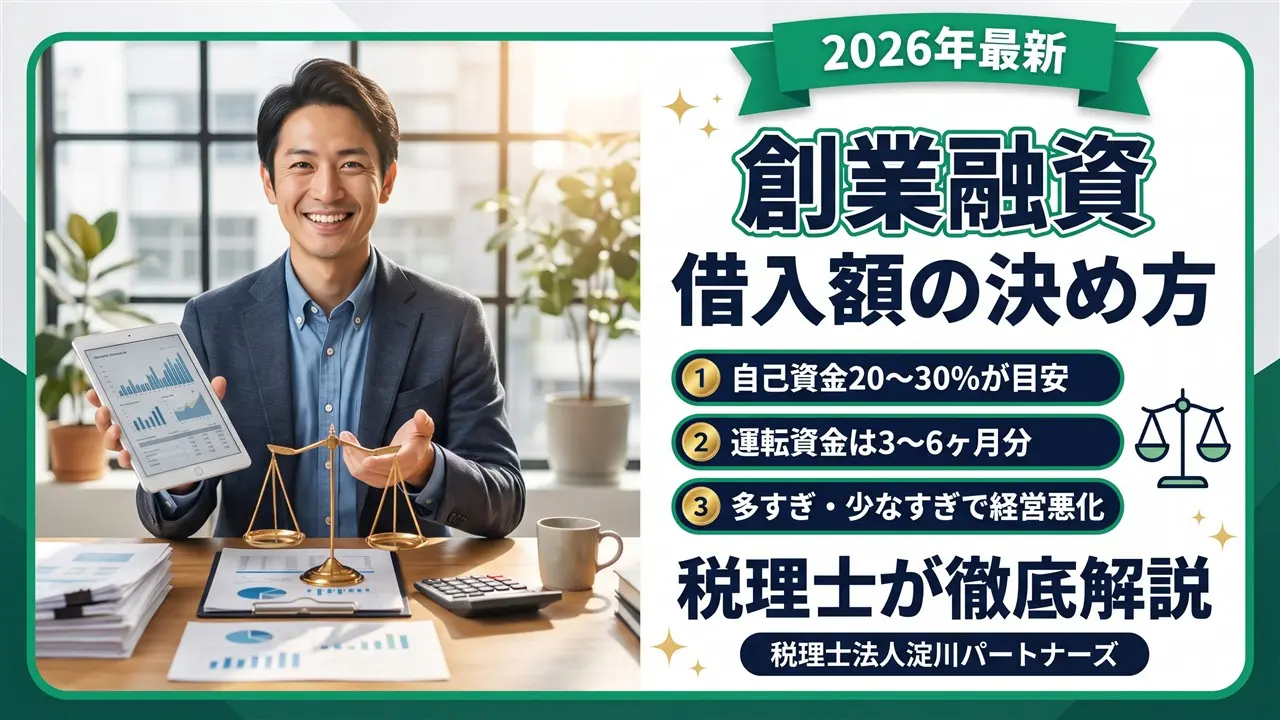
自己資金は、借入希望額(必要資金総額)のおおむね20〜30%程度あることが望ましいとされています。日本政策金融公庫の調査でも、創業資金総額に占める自己資金の割合は平均で約20~30%程度となっており、この水準を確保できていると審査上も好印象につながりやすくなります。
ただし、これらはあくまで一般的な目安であり、業種・事業規模・自己資金の状況によって大きく変動します。「平均でこれくらいだから自分もこれくらい借りればいい」と単純に当てはめるのは危険です。具体的な金額感は、必ずご自身の事業計画に基づいて算出する必要があります。
必要資金の計算方法(設備資金・運転資金)
借入額を考える前提として、まず「必要な資金」を正しく洗い出す必要があります。必要資金は大きく2つに分かれます。
設備資金
事業を始めるための初期投資費用です。店舗・事務所の賃貸初期費用、内外装工事費、機械設備や什器、パソコンなどの購入費用が該当します。見積書など根拠を示しやすいため、金融機関としても融資の判断がしやすい部分です。
運転資金
事業を継続していく上で日常的にかかる費用です。仕入、人件費、家賃、水道光熱費、広告宣伝費などが含まれます(個人の生活費や既存借入の返済は運転資金に含まれません)。創業当初は売上が安定しないことが多いため、3〜6ヶ月分程度の運転資金を確保しておくことが望ましいとされています。
この「設備資金+運転資金」の合計が、創業時に必要な総資金となります。ここから自己資金を差し引いた額が、本来借りるべき金額の出発点です。
設備資金と運転資金を実際にどう積み上げ、いくら申請していくら実行されたのか。総額2,600万円規模の事例を、内訳の数字つきで紹介しています。

より小規模な、総額900万円規模でどう積み上げたかの事例もあります。
借入額を安易に決めると危険な理由
借入額は「多ければ安心」でも「少なければ安全」でもありません。多すぎても、少なすぎても、それぞれ別の理由で経営を圧迫します。
多めに借りすぎる場合のリスク
「念のため余裕を持たせておきたい」という理由で、必要額より多めに借りようとする方がいます。しかし、これにはいくつかの落とし穴があります。
- 借入額が大きいほど金利負担も増え、支払う利息の総額が多額になる。毎月の返済負担も重くなり、売上が計画通りに立ち上がらない時期にキャッシュフローを圧迫する
- 資金使途が曖昧なまま多めに申請すると、かえって審査側から「計画性がない」と判断されやすくなる
- 手元に余剰資金があると気が緩み、想定より無駄遣いしてしまうケースも少なくない
「借りられるだけ借りておく」という発想は、一見安心材料に見えて、実際には利息負担と気の緩みという形で経営の重荷になり得ます。
少なめに借りすぎる場合のリスク
逆に、「返済が怖いから」「借金は少ない方がいい」という理由で、必要額より少なく借りようとする方もいます。これも危険な考え方です。
- 創業直後は売上が不安定になりやすく、想定より資金繰りが悪化する場面が多い
- 資金が足りなくなってから追加で借り入れようとしても、創業融資のように条件面で有利な融資を再度受けられるとは限らない
- 手元資金が心もとないと、必要な広告宣伝や仕入れを削ってしまい、事業の立ち上がりそのものが遅れる
借入額を必要以上に抑えることは、一見堅実に見えても、事業を軌道に乗せるための「体力」を削ってしまう結果になりかねません。
少なめに借りて開業後に資金が足りなくなった場合は、返済の途中で2回目の融資(追加融資)を申し込むこともできます。そのタイミングと審査のポイントは、こちらの記事で解説しています。
審査側は借入希望額のどこを見ているか
金融機関は、借入希望額そのものの大小だけでなく、「なぜその金額が必要なのか」という根拠を見ています。主なチェックポイントは次の通りです。
- 自己資金の額と質:どれだけ計画的に資金を準備してきたかは、事業への本気度を示す指標として見られます
- 事業計画の精度:売上・経費計画から利益を予測し、その返済能力があるかどうかが判断されます
- 経営者の経験・能力:同業種での経験や実績があるかどうかも評価されます
- 資金使途の妥当性:設備資金であれば見積書、運転資金であれば根拠のある説明が求められます
- 個人の信用情報:過去の借入・返済状況も審査に影響します
つまり、借入希望額は「いくら借りたいか」ではなく、「いくら必要で、それをどう返していけるか」を筋道立てて説明できるかどうかが問われているのです。
自分に合った借入額を決めるためのチェックポイント
ここまでの内容を踏まえ、借入額を検討する際に確認しておきたいポイントをまとめます。
- 設備資金・運転資金それぞれについて、根拠のある金額を積み上げているか
- 運転資金は最低3ヶ月分程度、業種によっては6ヶ月分程度を見込めているか
- 自己資金とのバランスは取れているか(自己資金が極端に少なくないか)
- 毎月の返済額が、事業計画上の利益水準で無理なく賄えるか
- 資金使途を第三者に説明できる根拠(見積書・積算根拠)があるか
これらは一般的な考え方であり、実際の「正解」は業種や事業の状況によって変わります。一律の計算式に当てはめるのではなく、ご自身の事業計画に即して判断することが大切です。だからこそ、事業計画の作成段階から税理士に相談しながら数字を詰めていくことをおすすめしています。
借りる金額が決まったら、次に気になるのが「税理士に頼むといくらかかるのか」だと思います。成功報酬の考え方と当事務所の料金は、こちらにそのまま公開しています。
まとめ
- 創業融資は「借りられれば終わり」ではなく、「いくら借りるか」がその後の経営を左右する
- 自己資金は借入希望額の20〜30%程度、運転資金は3〜6ヶ月分が目安といわれるが、あくまで参考値にすぎない
- 必要資金は「設備資金」と「運転資金」に分けて根拠を持って積み上げる
- 多めに借りすぎると利息負担・気の緩みが経営を圧迫し、少なすぎると資金繰りが行き詰まりやすい
- 金融機関は借入希望額そのものより、自己資金・事業計画の精度・資金使途の妥当性を見ている
- 「自分の場合の正解」は事業計画に即して個別に判断する必要がある
【申告・税務でお困りの方へ】
「自分のケース、どうすればいいかわからない」という方は、お気軽にご相談ください。
税理士法人淀川パートナーズは大阪市淀川区の税理士事務所です。
個人事業主・フリーランス・中小企業の税務顧問・確定申告・記帳代行を全国オンライン対応しています。
初回相談は無料です。
Startup Funding
創業融資の申請、事業計画書から一緒に進めます。
業種・経験年数・自己資金・融資希望額をお知らせいただければ、融資可能性の目安をご返信いたします。融資決定率83.3%(2026年9月時点)。
初回相談無料|2営業日以内にご返信いたします|創業融資支援の詳細を見る